Commentaire de Marché Hebdomadaire
Insight
October 20, 2026
L’explication la plus simple est généralement la meilleure
La Chine est revenue de la « Golden Week » avec de bonnes nouvelles sur deux fronts. Sur le plan commercial, après deux jours de négociations à Pékin, le commissaire européen au Commerce, Maroš Šefčovič, a déclaré que les deux parties étaient parvenues à un accord sur trois points : la réduction de moitié des exportations chinoises de véhicules hybrides et hybrides rechargeables vers l'UE, l'amélioration de l'accès de l'UE au marché chinois et la simplification accrue des procédures d'octroi de licences d'exportation pour les terres rares[1]. Elles ont également convenu de poursuivre les discussions sur d'éventuelles réductions tarifaires sur certains produits, conformément aux règles de l'Organisation mondiale du commerce, un troisième cycle de négociations étant prévu pour mars 2027.
Par ailleurs, sur le front des prix, la Chine semble en passe de mettre fin à trois années consécutives de déflation à l’échelle de l’économie. L’inflation des prix à la production s’est accélérée en septembre pour atteindre 5,0 % en glissement annuel, contre 3,8 % en août. Il s’agit du niveau le plus élevé depuis juin 2022. Cette accélération s’explique en grande partie par de nouveaux chocs énergétiques en provenance du Moyen-Orient et par une forte demande en matériel dédié à l’intelligence artificielle. Les hausses les plus importantes ont été enregistrées dans les secteurs du raffinage pétrolier, du charbon, des métaux non ferreux et des équipements informatiques[2]. Le raffermissement des prix à la production devrait désormais permettre au déflateur du PIB annuel de repasser en territoire positif en 2026 pour la première fois depuis 2022, même si cela ne sera confirmé qu’à la publication des données du PIB pour l’ensemble de l’année en janvier 2027.
En Europe, le Royaume-Uni continue de déjouer les prévisions. Contre toute attente, le PIB a progressé de 0,1 % en août, dépassant les prévisions des économistes qui tablaient sur une contraction de 0,1 % et marquant ainsi le quatrième mois consécutif où la croissance a dépassé le consensus. Sur une base trimestrielle, la production a augmenté de 0,7 %. L’Office national des statistiques a indiqué que la hausse enregistrée en août était due à une forte progression de 1,2 % de la production manufacturière. Le secteur des services est resté stable, tout en affichant des résultats meilleurs que prévu, tandis que la construction a reculé[3]. Il s’agissait de la dernière publication du PIB avant que le chancelier John Healey ne présente son premier budget le 28 octobre, dans un contexte de situation budgétaire tendue et de turbulences sur les marchés mondiaux. L’économiste en chef du Fonds monétaire international, Silvana Tenreyro, a déclaré que le Royaume-Uni se démarquait au sein du G7 par ses projets budgétaires visant à stabiliser la dette et à remettre les finances publiques sur la bonne voie pour commencer à réduire la dette nationale. Son message au Royaume-Uni était simplement de « maintenir le cap »[4].
Cette croissance plus forte que prévu n'est sans doute pas passée inaperçue à la Banque d'Angleterre, ce qui renforce les arguments en faveur d'une hausse des taux le mois prochain afin de contenir les risques d'inflation liés au choc énergétique. Les marchés des swaps d'indice au jour le jour (OIS) évaluent à 92 % la probabilité que le Comité de politique monétaire relève ses taux de 25 points de base (pb) pour les porter à 4 % le 5 novembre[5].
Aux États-Unis, les données de cette semaine ont clairement signalé la persistance des pressions sur les prix — une nouvelle qui ne réjouit guère une administration en pleine campagne électorale à l’approche des élections de mi-mandat. L’indice des prix à la consommation (IPC) global s’est accéléré à 0,65 % en septembre, portant le taux annuel à 3,7 %. Le secteur de l’énergie a contribué à hauteur de 39 points de base à l’IPC global, les prix de l’essence ayant bondi de 9,1 %, soit la plus forte hausse depuis le début de la guerre en Iran. Ce qui est sans doute plus inquiétant pour le Comité fédéral de l’open market (FOMC), c’est la remontée de l’IPC sous-jacent, qui a progressé de 0,33 %, un chiffre supérieur aux prévisions, portant le taux annuel à 2,6 %. Le logement a représenté environ la moitié de cette hausse (18 points de base). La dynamique s’accélère. L’inflation sous-jacente annualisée s’établit désormais à 3,4 % sur trois mois et à 2,9 % sur six mois, contre respectivement 2,0 % et 2,6 % auparavant[6]. Parallèlement, l’indice des prix à la production a progressé de 1,3 % en glissement mensuel et de 6,3 % en glissement annuel[7].
Les pressions sur les prix se sont également manifestées dans les ventes au détail. Les données n’étant pas corrigées de l’inflation, la hausse des prix peut fausser le chiffre global, qui a progressé de 0,8 % en septembre, la hausse d’août ayant été révisée à la hausse à 1,3 %. Toutefois, si l’on exclut les véhicules automobiles et l’essence, secteurs où les pressions sur les prix ont été les plus fortes, les ventes n’ont enregistré qu’une faible hausse de 0,2 %[8]. Cela suggère que les consommateurs sont toujours disposés à dépenser, mais qu’ils pourraient également commencer à réduire leurs dépenses face à la hausse des prix de l’énergie.
Les données de cette semaine ont mis en évidence une hausse des prix et une croissance étonnamment résistante ; il peut donc paraître étrange que les rendements des obligations d’État aient baissé. Les courbes de rendement des principales obligations se sont aplaties dans un contexte haussier, les rendements à 10 ans ayant reculé de 14 points de base pour les bons du Trésor américain, de 10 points de base pour les OAT françaises, de 9 points de base pour les JGB et de 6 points de base tant pour les gilts que pour les bunds. Ce « bull flattening » survient souvent en période de crainte liée à la croissance ou de fuite vers la sécurité. Cette semaine, nous pensons que les investisseurs sont revenus à l’un de nos trois thèmes de crainte pour le dernier trimestre : le coût de financement. Cette fois-ci, ce sont les entreprises qui ont été passées au crible, les investisseurs commençant à détecter des failles dans le secteur du « néocloud ».
Les « néoclouds » sont de nouvelles entreprises de cloud computing spécialement conçues pour l’IA. Alors qu’Amazon, Microsoft et Google proposent des centaines de services cloud, les néoclouds se concentrent sur la location de processeurs graphiques (GPU), les puces utilisées pour entraîner et exécuter des modèles d’IA. La plus importante d’entre elles est CoreWeave, qui loue sa puissance de calcul à de grandes entreprises dans le cadre de contrats « take-or-pay » d’une durée de quatre à six ans.
Les propriétaires construisent les centres de données et assurent le raccordement électrique. CoreWeave loue ensuite les bâtiments achevés, paie le loyer et l’électricité, puis les équipe de ses propres serveurs. L’entreprise achète des GPU en très grandes quantités, principalement à crédit, et ces puces servent de garantie pour des emprunts généralement liés à un contrat client à long terme. Ce modèle économique expose les « néoclouds » à trois risques principaux : un ralentissement de la demande en IA, une dépréciation des GPU plus rapide que prévu et une hausse des taux d’intérêt.
Le coût de financement de CoreWeave sur le marché obligataire public en dollars américains ayant frôlé les 15 % cette semaine, les investisseurs ont commencé à se demander si l’entreprise serait en mesure de poursuivre son expansion à un rythme aussi vertigineux. Au cours des 12 prochains mois, l’entreprise devrait générer environ 10 milliards de dollars de flux de trésorerie d’exploitation, contre environ 45 milliards de dollars de dépenses d’investissement nécessaires[9]. Par extension, si ce rythme ne peut plus être financé, les investisseurs pourraient commencer à se demander si le cycle d’investissement dans l’IA, l’un des principaux moteurs de la croissance, est économiquement viable — d’où cette crainte concernant la croissance.
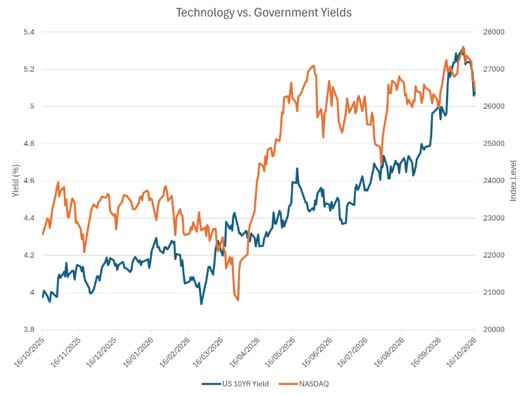
William d’Ockham, un moine du XIVe siècle originaire du village d’Ockham, dans le Surrey, affirmait qu’il ne fallait pas ajouter d’hypothèses au-delà du strict nécessaire. En d’autres termes, l’explication la plus simple est généralement la meilleure, un principe désormais connu sous le nom de « rasoir d’Ockham ». Appliqué aux marchés obligataires, ce principe suggère que deux variables vont désormais déterminer l’évolution des rendements des titres d’État. Depuis mars, les prix de l’énergie ont constitué la principale variable à surveiller. La hausse des prix a été interprétée comme un facteur inflationniste, poussant les rendements à la hausse. Cette semaine, cependant, les prix de l’énergie ont évolué latéralement et n’ont exercé qu’une faible pression sur les rendements. En revanche, la sous-performance des valeurs technologiques a constitué une exception notable. Aux États-Unis, le Nasdaq a chuté de plus de 3 % cette semaine, tandis que le Dow Jones a progressé de 1 %. Les indices européens, peu exposés au secteur technologique, ont connu une bonne semaine, tandis que les marchés technologiques asiatiques, notamment ceux de la Corée du Sud et de Taïwan, ont affiché les plus mauvaises performances. La deuxième variable est donc l’évolution des valeurs technologiques. Un marché technologique en baisse peut être interprété comme un signe d’affaiblissement de la croissance, exerçant une pression à la baisse sur les rendements des obligations d’État. Voir le graphique de la semaine.
Graphiques de la semaine : les craintes liées à la technologie entraînent-elles des craintes pour la croissance ?
Source : Bloomberg, au 16 octobre 2026. Les points de vue et opinions de Muzinich sont susceptibles d'évoluer. Ces informations sont fournies à titre indicatif uniquement et ne doivent en aucun cas être interprétées comme un conseil en investissement ou une invitation à s'engager dans une quelconque activité d'investissement.
Les performances passées ne constituent pas un indicateur fiable des résultats actuels ou futurs.
Les références à des sociétés spécifiques sont fournies à titre indicatif uniquement et ne reflètent pas les positions détenues dans un portefeuille ou un compte spécifique, passé ou actuel.
Références
[1] UBS China Economic Perspectives, “China and the EU released a joint statement after two days of negotiations in Beijing,” October 9, 2026
[2] Bloomberg, “China React: Supply-Led Reflation Risks Less Demand Stimulus,” October 13, 2026
[3] Bloomberg, “UK Unexpectedly Grows in August After Manufacturing Surge,” October 15, 2026
[4] Bloomberg, “IMF’s Tenreyro Tells UK to ‚Stay the Course’ on Fiscal Plans,” October 12, 2026
[5] Bloomberg, as of October 16, 2026
[6] Bloomberg, “US React: Hot Core CPI Masks a Decrease in Inflation Breadth,” October 16, 2026
[7] US Bureau of Labor Statistics, “Producer Price Indexes – September 2026,” October 15, 2026
[8] Bloomberg, “US Retail Sales Rise More Than Expected on Gasoline Receipts,” October 15, 2026
[9] Yahoo!Finance, “Selloff in CoreWeave stock is a buying opportunity: Deutsche Bank,” October 15, 2026
Ce document ne doit pas être considéré comme une prévision, une recherche ou un conseil en investissement, ni comme une recommandation, une offre ou une sollicitation d'achat ou de vente de titres ou d'adoption d'une stratégie d'investissement. Les opinions exprimées par Muzinich & Co. sont celles au 16 octobre 2026 et peuvent être modifiées sans préavis. Sauf indication contraire, tous les graphiques sont tirés de Bloomberg, au 16 octobre 2026.
Informations importantes
La société Muzinich & Co. mentionnée dans le présent document est définie comme Muzinich & Co., Inc. et ses sociétés affiliées. Ce document a été produit à des fins d'information uniquement et, en tant que tel, les opinions qu'il contient ne doivent pas être considérées comme des conseils d'investissement. Les opinions sont celles de la date de publication et peuvent être modifiées sans référence ni notification. Les performances passées ne sont pas un indicateur fiable des résultats actuels ou futurs et ne doivent pas être le seul facteur à prendre en considération lors de la sélection d'un produit ou d'une stratégie. La valeur des investissements et les revenus qu'ils génèrent peuvent baisser ou augmenter, et ne sont pas garantis. Les taux de change peuvent entraîner une hausse ou une baisse de la valeur des investissements. Les marchés émergents peuvent être plus risqués que les marchés plus développés pour diverses raisons, y compris, mais sans s'y limiter, une instabilité politique, sociale et économique accrue, une volatilité accrue des prix et une liquidité réduite du marché.
Toute recherche contenue dans ce document a été obtenue et peut avoir été mise en œuvre par Muzinich pour ses propres besoins. Les résultats de ces recherches sont mis à disposition à titre d'information et aucune garantie n'est donnée quant à leur exactitude. Les opinions et les déclarations sur les tendances des marchés financiers qui sont fondées sur les conditions du marché constituent notre jugement et ce jugement peut s'avérer erroné. Les points de vue et opinions exprimés ne doivent pas être interprétés comme une offre d'achat ou de vente ou une invitation à s'engager dans une quelconque activité d'investissement, ils sont uniquement destinés à des fins d'information.
Toute information ou déclaration prospective exprimée dans ce document peut s'avérer incorrecte. Muzinich ne s'engage pas à mettre à jour les informations, données et opinions contenues dans ce document.
Emis dans l'Union européenne par Muzinich & Co. (Ireland) Limited, qui est autorisée et réglementée
par la Banque centrale d'Irlande. Enregistrée en Irlande, numéro d'enregistrement de la société : 307511. Adresse du siège social : 32 Molesworth Street, Dublin 2, D02 Y512, Irlande. Emis en Suisse par Muzinich & Co. (Suisse) AG. Enregistrée en Suisse sous le numéro CHE-389.422.108. Adresse du siège social : Tödistrasse 5, 8002 Zurich, Suisse. Emis à Singapour et à Hong Kong par Muzinich & Co.
By clicking "Submit", I am (i) signing up to receive the Opinion Pieces from the "Opinions" page of the Muzinich & Co website, (ii) representing that the above information is true and accurate and (iii) agreeing to join the Muzinich & Co mailing list. I understand that Muzinich & Co will not add retail investors or individuals with personal email addresses to its mailing list and represent that I am not a retail investor. By providing my personal and professional information I am consenting to its use and disclosure in accordance with the Muzinich & Co. Privacy Policy. I understand that I may withdraw my consent and unsubscribe from receiving future communications by clicking "Unsubscribe" from the emails that are sent to me from Muzinich & Co.
Oct 19, 2026
Muzinich Weekly Market Comment: Occam’s Razor
China came back from Golden Week with good news on two fronts.
Oct 12, 2026
Muzinich Weekly Market Comment: Inflation, Growth, or Sustainability
It was a quiet week, at least relative to the past five, during which investor fears climbed, prompted by a wholesale reassessment of expectations for the final quarter. At the epicenter was central bank tightening, with investors pushing out their projections for the peak in rates across the globe.
Oct 08, 2026
Muzinich Asset Allocation Group Monthly Update - October 2026
Please click to watch our latest Asset Allocation Group video update for the month of September 2026.